您好,欢迎来到魔法化学网!
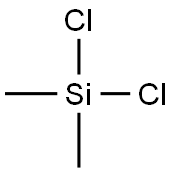
| CAS号 : | 75-78-5 |
精确质量 : | 127.96200 |
| 分子式 : | C2H6Cl2Si |
logP : | 2.16580 |
| 分子量 : | 129.06100 |
PSA : | 0.00000 |
二氯二甲基硅烷 | |
Dichlorodimethylsilane | |
75-78-5 | |
C2H6Cl2Si | |
129.06100 | |
0.00000 | |
2.16580 | |
127.96200 |
|
n20/D 1.500
|
|
|
无色液体
|
|
|
库房通风低温干燥,与氧化剂、酸类分开存放
|
|
|
3 °F
|
|
|
70 °C(lit.)
|
|
|
-76 °C
|
|
|
reacts
|
|
|
1.333 g/mL at 20 °C
|
|
|
Stable. Reacts violently with water and alcohols. Highly flammable. Incompatible with strong oxidizing agents, water, alcohols, caustics, ammonia.
|
GHS02, GHS05, GHS06 | |
危险 | |
H225; H302; H314; H331 | |
P210; P261; P280; P305 + P351 + P338; P310 | |
对呼吸道有腐蚀性,与水剧烈反应。 | |
|
VV3150000
|
|
|
3
|
|
|
29310095
|
|
|
3
|
|
|
S60-S61-S62-S36/37-S59
|
|
|
II
|
|
|
UN 2924 3/PG 2
|
|
|
F
|
|
|
R11; R36/37/38
|
|
2933990090
|
|
2933990090. 其他仅含氮杂原子的杂环化合物. 增值税率:17.0%. 退税率:13.0%. 监管条件:无. 最惠国关税:6.5%. 普通关税:20.0% | |
2933990090. heterocyclic compounds with nitrogen hetero-atom(s) only. VAT:17.0%. Tax rebate rate:13.0%. . MFN tariff:6.5%. General tariff:20.0% |
|
|
<p>(1)现在工业上均采用直接法。生产中以铜或铜盐为催化剂,在300℃左右使一氯甲烷与硅粉直接反应,这是一个复杂的非均相反应,反应混合物主要含二甲基二氯硅烷(占75%)、一甲基三氯硅烷(占20-30%)、三甲基一氯硅烷(占5%)及甲基二氯硅烷;这些组分的沸点分别是70℃,66.4℃,57.9℃和41℃,采用乳化塔进行分离。根据需要,其组成可以通过变更操作条件进行调节。 <br>(2)格氏试剂法 F.S.Kipping及其合作者们经过长期努力研究,利用格氏试剂法合成了大量的有机硅化合物。其特点在于:产物组分较少,能用于制备混合烃基硅烷,能副产金属盐,可使相同的有机集团如烷基、烯基、芳基等连在硅原子形成单体。缺点在于:需要使用易燃的乙醚或其他溶剂,不仅消耗量大,且易燃易爆,生产不安全;工艺步骤多而复杂;原料四氯化硅、格氏试剂价格昂贵,成本高,不宜于进行工业大生产。 <br>(3)缩合法(取代法) 由氯硅烷(主要为含氢氯硅烷)与烃或卤代烃反应,在高温或催化剂的作用下,缩合生成有机氯硅烷的方法,又可称为热缩合法。把缩合过程看作是硅烷上的氢或氯被烃基取代的过程,缩合法还可称为取代法。 <br>(4)歧化(再分配)法 指使用一定的催化剂,将硅烷中的取代基进行再分配,生成新的有机卤硅烷的方法,故又称再分配法。其突出优点是可解决单体生产中的不平衡问题,可实现综合利用并降低生产成本。</p> | |
<p>1.用于制造二甲基硅醚油、硅橡胶和硅树脂等。 <br>2.用作制造硅树脂的中间体。 </p> |